 애널리스트가 발견한 진짜이유(2026년 07월 06일 ~ 07월 10일)
🖼️ 매수라는 말과, 내려간 목표가
한눈에 (28주차 · 7월 6일~10일)
— 이번 회차 리포트를 읽는 열쇠는 ‘투자의견’과 ‘목표주가’를 따로 보는 것입니다. 둘은 28주차에 서로 다른 말을 했습니다. 여섯 갈래로 정리했고, 가장 중요한 하나에 🎯를 달았습니다.
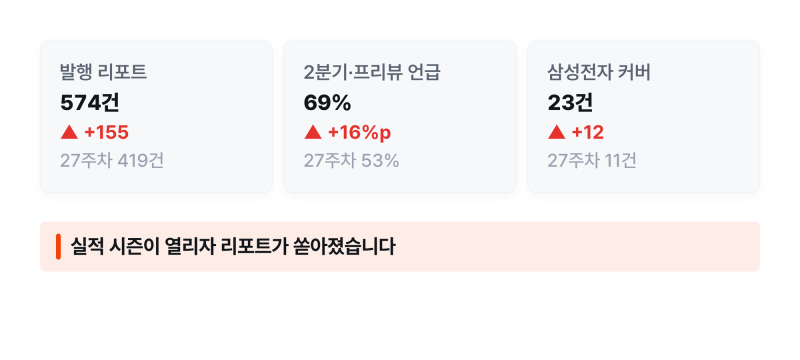
1. 28주차 리포트 574건 가운데 69%가 2분기 실적과 프리뷰를 다뤘습니다.
실적 시즌이 본격적으로 열렸습니다.
2. 🎯 투자의견은 매수가 82%, 매도는 0건이었습니다. 그런데 목표주가는 내린 리포트(114건)가 올린 리포트(105건)보다 많았습니다.
3. 삼성전기에는 상향이 몰렸습니다. 아홉 곳 중 여섯 곳이 목표가를 올렸고, 이유는 부품 공급 부족이었습니다.
4. 현대차와 LG에너지솔루션은 반대였습니다. 목표가를 내리면서도 의견은 ‘매수’로 지켰습니다.
5. 삼성전자는 최다인 23건이 나왔는데, 목표가가 36만원에서 60만원까지 갈렸습니다.
6. 29주차에는 2분기 실적 발표가 본격화됩니다. 프리뷰의 신중함이 맞았는지 숫자로 드러납니다.
1. 2분기 프리뷰 시즌이 열렸습니다
28주차 리포트는 한 계절의 시작을 가리켰습니다. 2분기 실적 시즌입니다.
7월 6일부터 10일까지 발행된 리포트는 574건이었습니다. 그 가운데 69%가 2분기 실적이나 프리뷰를 다뤘습니다. 제목에 ‘2Q26’이나 ‘Preview’로 영어로 적은 리포트까지 함께 센 숫자입니다.
직전 27주차에는 그 비중이 53%였습니다. 실적 시즌을 준비하던 분위기가, 28주차에는 개막으로 바뀌었습니다.
쏠림도 뚜렷했습니다. 삼성전자 한 종목에만 리포트 23건이 몰렸습니다. 27주차 최다였던 11건의 두 배가 넘습니다.
📌 배경 — 프리뷰(preview)는 실적 발표 직전에 미리 내는 전망 리포트입니다. 회사가 성적표를 내기 전에, 애널리스트가 ‘이 정도 나올 것’이라는 예상을 먼저 적어 두는 글입니다.
| 지표 | 27주차(배경) | 28주차 | 읽는 법 |
| 발행 리포트 | 419건 | 574건 | 실적 시즌으로 발행량 급증 |
| 2분기·프리뷰 언급 | 53% | 69% | 시선이 실적으로 집중 |
| 최다 커버 종목 | 삼성전자(11) | 삼성전자(23) | 대형주로 리포트 쏠림 |
| 목표가 상향 대 하향 | 84 대 51 | 105 대 114 | 올림 우위에서 내림 우위로 |
💡 포인트 — 실적 시즌이 열리면 리포트는 ‘예상’을 쏟아냅니다. 그 예상이 투자의견과 목표주가에 어떻게 서로 다르게 담기는지가, 28주차의 관전 포인트입니다.
2. 투자의견은 매수 일색, 목표주가는 신중해졌습니다
574건의 의견과 목표가는, 서로 다른 이야기를 했습니다. 여기가 28주차의 핵심입니다.
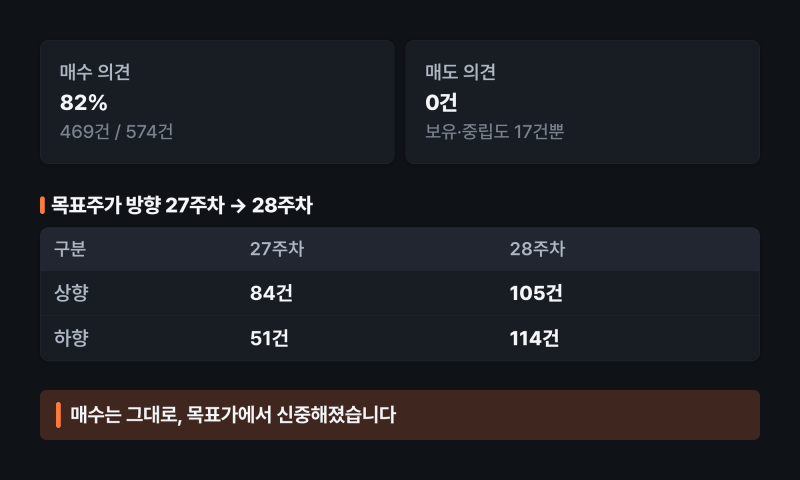
먼저 투자의견을 세어 봤습니다. 매수가 469건, 전체의 82%였습니다. 매도는 0건, 보유와 중립을 합쳐도 17건뿐이었습니다.
거의 만장일치의 낙관입니다. 그런데 목표주가를 보면 결이 달랐습니다.
방향을 바꾼 리포트가 219건이었습니다. 목표가를 올린 곳이 105건, 내린 곳이 114건이었습니다. 내린 쪽이 조금 더 많았습니다.
직전 27주차와 견주면 흐름이 뒤집혔습니다. 27주차엔 상향(84건)이 하향(51건)보다 뚜렷이 많았습니다. 28주차엔 그 우위가 사라졌습니다.
더 눈에 띄는 건 방향이 엇갈렸다는 점입니다. 매수 의견 비중은 오히려 73%에서 82%로 늘었습니다. 의견은 더 낙관해졌는데, 목표가는 더 신중해진 것입니다.
📌 배경 — 투자의견과 목표주가는 서로 다른 도구입니다. 의견은 ‘살지 말지’를 말하는 태도이고, 목표주가는 통상 6개월에서 1년 뒤를 내다보는 전망치입니다. 보는 시간과 성격이 달라서, 둘은 따로 움직일 수 있습니다.
의견을 아예 달지 않은 리포트도 있었습니다. 투자의견이 없거나 ‘Not Rated’인 리포트가 88건이었습니다. 대부분 코스닥 스몰캡이었습니다.
핀릿과 한국IR협의회 같은 곳이 여기에 많았습니다. HPSP·리노공업·원익IPS처럼 AI 반도체의 소재·부품·장비를 다뤘습니다. 등급 없이 성장 스토리만 짚은 리포트들입니다.
| 구분 | 항목 | 건수 |
| 투자의견 | 매수 | 469 |
| 투자의견 | 보유·중립 | 17 |
| 투자의견 | 매도 | 0 |
| 투자의견 | 무의견·Not Rated | 88 |
| 목표주가 | 상향 | 105 |
| 목표주가 | 하향 | 114 |
| 목표주가 | 유지 | 248 |
⚠️ 체크 — 프리뷰 시즌에 ‘매수’만 세면 시장은 늘 장밋빛으로 보입니다. 애널리스트의 신중함은 등급이 아니라, 목표주가의 방향과 격차에 담깁니다. 아래 세 종목이 그 방향과 격차를 보여 줍니다.
3. 삼성전기: 확신이 한곳에 모일 때
의견과 목표가가 같은 방향을 가리킨 종목도 있었습니다. 삼성전기입니다.
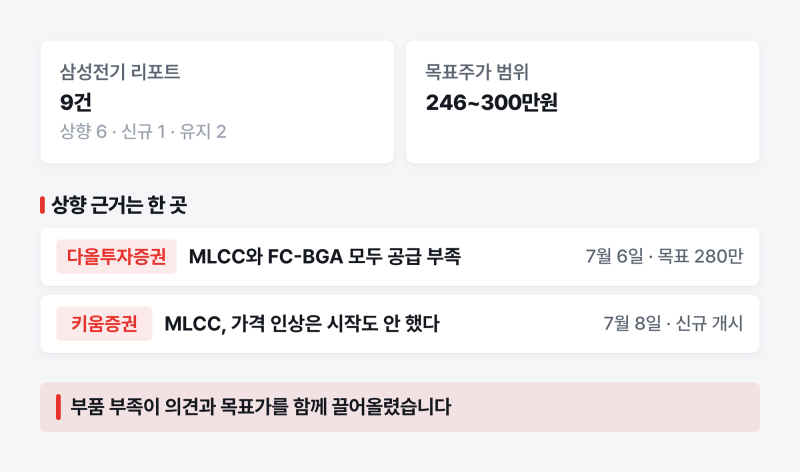
28주차에 삼성전기 리포트는 9건이었습니다. 여섯 곳이 목표가를 올렸고, 한 곳은 새로 커버를 시작했습니다. 목표가는 246만원에서 300만원 사이에 걸렸습니다.
이유는 한 곳을 가리켰습니다. 부품 공급 부족이었습니다.
다올투자증권은 7월 6일 ‘MLCC와 FC-BGA 모두 공급 부족’이라고 적었습니다. 키움증권은 7월 8일 새로 커버를 열며 ‘MLCC, 가격 인상은 시작도 안 했다’고 봤습니다. 교보증권은 같은 부품 부족을 들어 목표가를 300만원으로 올렸습니다.
📌 배경 — MLCC는 전자제품에 들어가는 초소형 부품(적층세라믹콘덴서)이고, FC-BGA는 반도체를 붙이는 기판입니다. 둘 다 AI 서버 수요가 늘며 공급이 달린다는 게 상향의 근거였습니다.
💡 포인트 — 상향이 한 종목에 몰릴 때는, 그 뒤에 ‘숫자로 곧 확인될 이유’가 있는지 보시면 됩니다. 삼성전기에서는 부품 공급 부족이 그 이유였습니다. 의견도 목표가도 같은 곳을 가리켰습니다.
4. 목표주가를 내리면서도 ‘매수’는 지킵니다
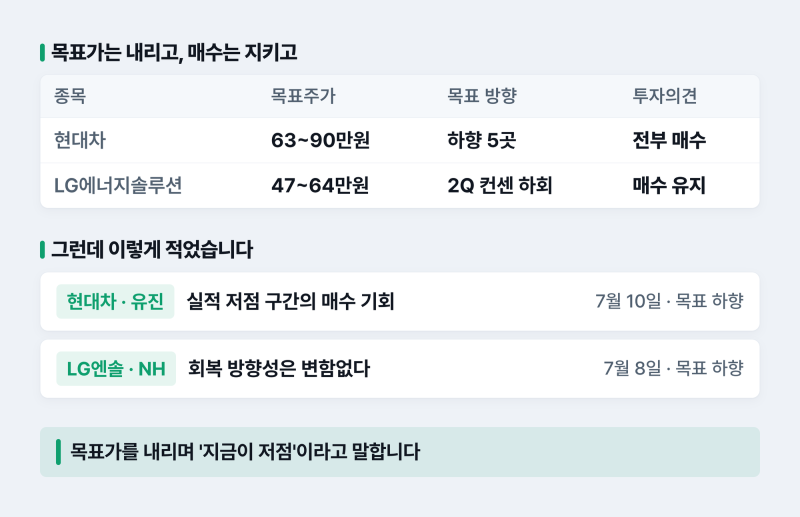
반대편에는, 목표가를 깎으면서도 의견은 지킨 종목들이 있었습니다. 현대차와 LG에너지솔루션입니다.
현대차부터 보겠습니다. 28주차에 리포트 11건이 나왔고, 목표가는 63만원에서 90만원에 걸쳤습니다. 다섯 곳이 목표가를 내렸는데, 열한 곳 모두 의견은 매수였습니다.
목표가를 내린 이유는 2분기 실적이었습니다. 키움증권은 7월 8일 ‘협력사 화재와 기말 환율이 부담’이라고 적었습니다. 그러면서도 유진투자증권은 7월 10일 제목을 ‘실적 저점 구간의 매수 기회’로 달았습니다.
목표가를 올린 단 한 곳은 결이 달랐습니다. DS투자증권은 7월 8일 목표가를 84만원으로 올렸는데, 근거는 실적이 아니라 로보틱스였습니다.
LG에너지솔루션도 비슷했습니다. 13건이 나왔고, 목표가는 47만원에서 64만원에 걸쳤습니다. 2분기 잠정 실적이 시장 기대치를 밑돌았습니다.
그런데도 의견은 매수로 남았습니다. NH투자증권은 7월 8일 ‘회복 방향성은 변함없다’며 단기 병목만 짚었습니다. 유진투자증권은 같은 날 제목을 ‘그래도 꿈과 희망이 있다’로 달았습니다.
⚠️ 체크 — 목표가를 내렸는데 의견이 ‘매수’로 남아 있다면, 애널리스트가 ‘지금 실적은 저점이고 뒤가 낫다’고 본다는 뜻입니다. 목표가와 의견이 갈릴 때, 그 사이에 적힌 말이 진짜 메시지입니다.
5. 삼성전자: 같은 실적, 목표주가는 36만~60만
같은 실적을 두고도 목표가가 크게 갈린 종목이 삼성전자였습니다.
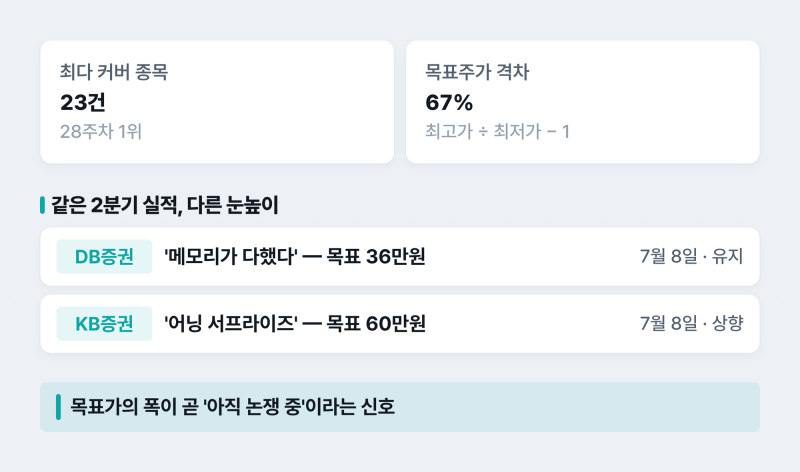
28주차 최다인 23건이 나왔습니다. 여러 리포트가 2분기 잠정 영업이익을 89조원대로 적었습니다. 같은 실적을 인용한 것입니다.
그런데 목표가는 벌어졌습니다. 가장 낮은 곳이 36만원, 가장 높은 곳이 60만원이었습니다. 가장 높은 목표가가 가장 낮은 곳보다 67% 높았습니다.
숫자를 가른 건 해석이었습니다. DB증권은 7월 8일 ‘메모리가 다했다’며 목표가를 36만원으로 뒀습니다. KB증권은 같은 날 ‘어닝 서프라이즈’라며 60만원을 제시했습니다.
메모리 초강세를 크게 볼지, 완제품 부진을 걱정할지가 달랐습니다. 현대차증권은 7월 8일 ‘완제품 판매 부진’을 짚었습니다.
⚠️ 체크 — 목표가가 이렇게 벌어졌다는 건, 애널리스트들이 아직 한 방향으로 모이지 않았다는 신호입니다. 목표주가의 ‘폭’ 자체가 ‘아직 논쟁 중’이라는 정보입니다.
6. 29주차에 확인할 좌표
프리뷰의 신중함이 맞았는지는, 실적 숫자가 쌓이며 가려집니다. 확인할 좌표는 셋입니다.
- 2분기 실적 발표 본격화 — 프리뷰가 예상한 숫자가 실제로 나오는지
- 목표가를 내리며 매수를 지킨 종목 — 현대차·LG에너지솔루션의 ‘하반기 회복’이 확인되는지
- 상향이 몰린 삼성전기 — 부품 공급 부족이 실적으로 이어지는지
28주차 리포트는 한목소리로 ‘매수’라고 말했습니다. 그러나 목표가 숫자는 저마다 달랐습니다.
그 숫자들이 실제 실적과 만나는 곳이 29주차입니다. 프리뷰가 적어 둔 예상이, 성적표 앞에서 하나씩 검증됩니다.
📊 분석 근거
• 대상: 574개의 애널리스트 리포트
• 리포트 발행 날짜: 2026-07-06 ~ 2026-07-10
• 리포트 발행 증권사 (37개): [교보증권, 그로쓰리서치, 다올투자증권, 대신증권, 리딩투자증권, 메리츠증권, 미래에셋증권, 밸류파인더, 부국증권, 삼성증권, 상상인증권, 신영증권, 신한투자증권, 아리스, 아이브이리서치, 유안타증권, 유진투자증권, 유화증권, 지엘리서치, 키움증권, 핀릿, 하나증권, 한국IR협의회, 한국투자증권, 한양증권, 한화투자증권, 현대차증권, 흥국증권, BNK투자증권, DB증권, DS투자증권, IBK투자증권, iM증권, KB증권, LS증권, NH투자증권, SK증권]
⚠️ 안내 및 유의사항
이 콘텐츠는 AI를 통해 증권사 애널리스트 리포트를 기반으로 분석하고 요약한 자료입니다. 리포트가 작성된 시점과 실제 시장의 움직임은 다를 수 있으므로, 현재 장세를 직접 반영한 내용으로 오해하지 않도록 주의해 주세요.
또한 AI분석 과정에서 정보 해석의 한계나 일부 오류가 포함될 가능성이 있습니다. 이 자료는 시장의 흐름을 이해하기 위한 참고용 정보로만 활용해 주시기 바랍니다.
본 콘텐츠는 특정 종목의 매수·매도 등 투자 행위를 권유하거나 수익을 보장하기 위한 목적이 아닙니다. 모든 투자 결정과 그에 따른 책임은 투자자 본인에게 있습니다.
실제 투자에 앞서 신중히 판단하시고, 필요하다면 전문가의 의견을 함께 참고하시기 바랍니다.