🖼️ 눈높이를 깎은 쪽은 실적을 본 리포트가 아니었습니다
🎯 한눈에 (30주차 · 7월 20일~24일)
나흘과 하루가 정반대로 움직인 판을 따라가 봅니다.
570건을 날짜 순으로 세우면 그 갈림이 그대로 드러납니다.
🎯은 이 글의 결론입니다.
1. 코스피는 7월 20일 -4.46%, 23일 +4.40%, 24일 -5.72%를 차례로 지났습니다.
2. 🎯 목표주가를 내린 리포트는 실적 발표 전에 몰려 있었습니다.
3. 삼성E&A는 같은 증권사 같은 작성자가 사흘 만에 목표가를 내렸다 올렸습니다.
4. LS ELECTRIC은 목표가를 올린 리포트가 10건인데 주가는 그날 가장 많이 빠졌습니다.
5. 아직 2분기 실적을 내지 않은 엔터 네 곳은 12개 증권사가 전원 목표가를 내렸습니다.
6. 31주차에는 발표 순서가 반도체로 넘어갑니다.
███████
🌐 0 1
███████
사흘 사이에
리포트 제목이 뒤집혔습니다
같은 종목을 같은 사람이 사흘 간격으로 쓰면서
결론이 정반대가 된 경우가 30주차에 있었습니다.
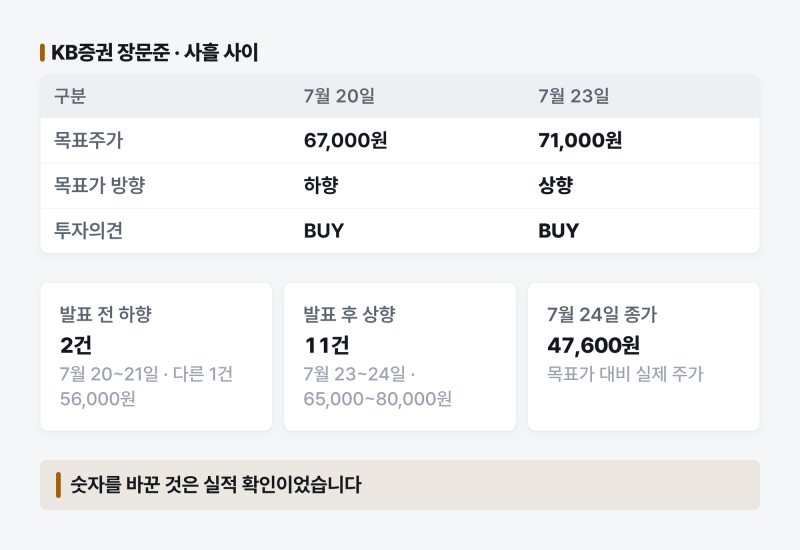
7월 20일 KB증권 장문준 애널리스트는
삼성E&A 리포트에 “하반기 보여줄 게 많다”고 적으면서
목표주가를 67,000원으로 내렸습니다.
사흘 뒤인 7월 23일,
같은 사람이 같은 종목에 쓴 제목은
“얼마나 좋아지려고 하는 건지 한 페이지엔 담기지 않음”이었습니다.
목표주가는 71,000원으로 올렸습니다.
그 사이에 있었던 일은 하나입니다.
7월 23일에 2분기 실적이 나왔습니다.
이 사흘이 30주차 리포트 570건을 둘로 갈랐습니다.
장 자체도 한 방향이 아니었습니다.
━
코스피는
7월 20일 6,516.27로 -4.46% 미끄러졌고,
23일에는 7,096.89로 +4.40% 올랐습니다.
그리고 마지막 거래일인 7월 24일,
6,690.62로 -5.72% 빠지며 닫았습니다.
주중 최대 낙폭이 마지막 날에 나왔습니다.
7월 16일 종가와 비교하면
코스피는 -1.91%,
코스닥은 -5.51%입니다.
(KRX·한국은행 ECOS, 각 영업일 기준)
바깥 조건은 주중에 크게 바뀌지 않았습니다.
한국은행 기준금리는
7월 16일 인상된 2.75%가 유지됐고,
미 연준 목표범위는 3.50~3.75%였습니다.
━
다만 나스닥 종합이
주간 –2.13%로 밀리면서
AI 투자 지속성에 대한 의구심과 중
동 리스크가 7월 24일 낙폭에 겹쳤습니다.
(FRED, 2026년 7월 24일 기준)
💡 포인트 — 지수는 하루 단위로 4% 넘게 오르고 내렸지만, 리포트의 방향을 가른 것은 지수가 아니라 실적 발표 날짜였습니다.
███████
📉 0 2
███████
눈높이를 깎은 쪽은
실적을 보기 전의 리포트였습니다
30주차 570건을 발행 날짜 순으로 세우면
목표주가 하향이 앞쪽에 쏠려 있습니다.
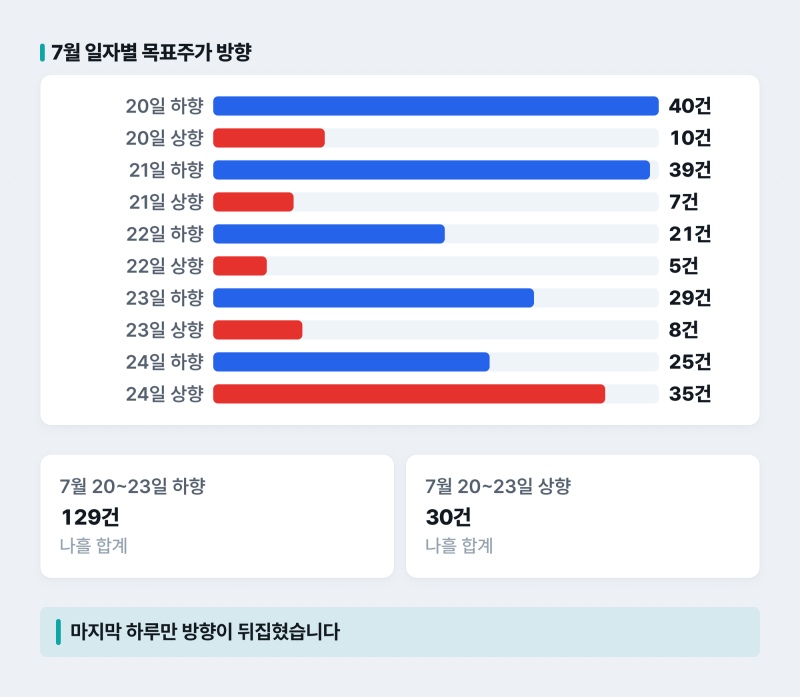
7월 20일부터 23일까지 나흘 동안
목표주가를
내린 리포트는 129건,
올린 리포트는 30건이었습니다.
그런데 7월 24일 하루만 보면
올린 쪽이 35건,
내린 쪽이 25건입니다.
나흘 동안 4.3배였던 비율이 하루 만에 뒤집혔습니다.
━
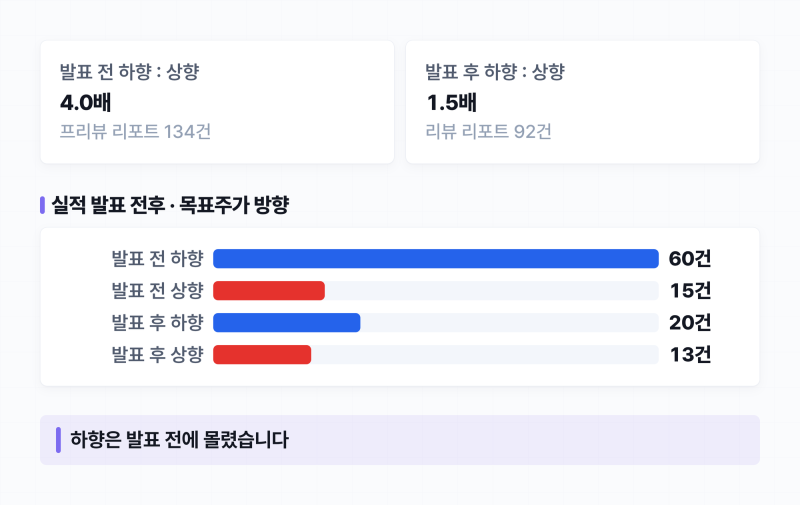
리포트 성격으로 나눠도 같은 그림입니다.
실적 발표를 앞두고 쓴
프리뷰 계열 134건에서는
목표가 하향이 60건,
상향이 15건이었습니다.
내린 쪽이 올린 쪽의 4배입니다.
━
실적을 확인하고 쓴
리뷰 계열 92건에서는
하향 20건,
상향 13건으로 좁혀집니다.
1.5배 수준입니다.
━
같은 애널리스트 집단인데
실적을 보기 전과 본 뒤의 손이 달랐습니다.
7월 24일에
눈높이를 되올린 곳도 넓지 않았습니다.
상향 35건 가운데
29건이 여섯 종목에 몰렸습니다.
▸ LS ELECTRIC 9건
▸ 삼성E&A 9건
▸ KB금융 4건
▸ OCI홀딩스 3건
▸ 두산밥캣 2건
▸ 신한지주 2건
전부 7월 23일에서 24일 사이
2분기 실적을 발표한 이름들입니다.
━
리포트가 쏠린 정도도 눈에 띕니다.
가장 많이 다뤄진 여섯 종목이 116건,
전체의 20.4%를 차지했습니다.
29주차에
같은 기준으로 8.4%였던 것을 생각하면
시선이 두 배 넘게 좁아졌습니다.
실적 발표 일정이
리포트를 특정 종목으로 모은 것입니다.
총량만 보면 29주차와 크게 다르지 않습니다.
목표가를
올린 리포트는
두 회차 모두 65건이었고,
내린 리포트는
149건에서 154건이 됐습니다.
바뀐 것은 총량이 아니라
그 숫자들이 놓인 날짜였습니다.
깎였다고 해서
목표가가 주가 아래로 내려간 것도 아닙니다.
30주차 리포트의 목표가 괴리율,
곧 목표주가를 7월 24일 종가로 나눈 뒤 1을 뺀 값은
중앙값이 +50.8%였습니다.
(474건 기준)
절반 넘게 깎을 여지를 남겨 두고도
눈높이는 여전히 주가보다 한참 위입니다.
📌 배경 — 목표주가는 보통 6개월에서 1년, 주로 12개월 뒤의 예상 실적을 근거로 계산한 값입니다. 하루 시황에 맞춰 움직이도록 설계된 숫자가 아니어서, 목표가와 주가는 애초에 보는 시간이 다릅니다.
⚠️ 체크 — 프리뷰의 목표가 하향을 “회사가 나빠졌다”로 읽으면 방향이 어긋날 수 있습니다.
30주차 데이터에서는 발표를 확인한 리포트 쪽이 오히려 눈높이를 올렸습니다.
███████
🏗 0 3
███████
삼성E&A, 사흘 만에
67,000원에서
71,000원으로
30주차에서
이 분할을 한 종목으로 압축해 보여준 이름은
삼성E&A였습니다.
리포트는 21건 나왔습니다.
7월 20일과 21일, 실적 발표 전에는
목표가를 내린 리포트가 두 건이었습니다.
KB증권이 67,000원,
한국투자증권이 56,000원으로 내렸습니다.
7월 23일 실적이 나온 뒤로는 목표가를 올린 리포트가 11건 쏟아졌습니다.
범위는 65,000원에서 80,000원입니다.
앞에서 본 KB증권 장문준 애널리스트의 두 리포트가 그 전환을 가장 짧게 보여줍니다.
바뀐 것은 숫자 하나였습니다.
목표가 67,000원에서 71,000원, 투자의견은 두 번 모두 BUY 유지였습니다.
이유로 적힌 것은 실적입니다.
삼성E&A의 2분기 영업이익은 2,731억원으로 지난해 같은 기간보다 51.0% 늘었고, 매출은 2조6,093억원으로 19.8% 증가했습니다.
(금융감독원 전자공시, 2026년 7월 23일 공시)
여러 하우스가 공통으로 지목한 것은 수주였습니다.
회사는 2분기 신규수주 3조원, 상반기 누적 7.6조원, 수주잔고 22.7조원을 발표했습니다.
(삼성E&A 공식 발표문, 2026년 7월 23일)
삼성증권 허재준 애널리스트는
회사가 그룹사 수주 가이던스를
3조원에서 7조원으로 올렸다고 적었습니다.(7/23)
이 수치는 회사 공식 발표문에서는 확인되지 않아 리포트에 적힌 내용으로만 옮깁니다.
정리하면
프리뷰 단계의 하향은
“회사가 나빠졌다”는 판단이 아니라
아직 확인하지 못한 구간의 눈금 조정에 가까웠습니다.
그리고 7월 24일 코스피가 -5.72% 빠진 날,
삼성E&A 주가는 47,600원으로 +2.04% 올랐습니다.
(KRX, 2026년 7월 24일 종가)
💡 포인트 — 한 사람이 사흘 사이에 목표가를 내렸다 올린 기록은, 리포트의 숫자가 회사에 대한 결론이 아니라 확인된 정보의 양을 따라 움직인다는 것을 보여줍니다.
███████
⚡ 0 4
███████
LS ELECTRIC,
목표가는 9개 증권사가 올렸고
주가는 -9.6%였습니다
같은 반전이 일어난 자리에서 주가가 반대로 간 사례도 30주차에 남았습니다.
LS ELECTRIC 리포트는 17건이었습니다.
목표가를 올린 리포트가 10건, 유지가 4건, 내린 리포트는 한 건도 없었습니다.
올린 10건을 낸 증권사는 9곳이고, 그중 9건이 실적 발표 다음 날인 7월 24일에 나왔습니다.
목표가 범위는 250,000원에서 350,000원입니다.
근거는 실적과 수주였습니다.
2분기 영업이익은 1,785억원으로 64.4% 늘었고, 매출은 1조5,770억원으로 32.2% 증가했습니다.
(금융감독원 전자공시, 2026년 7월 23일 공시)
수주잔고는 6조9,998억원으로 81.5% 늘었고, 그중 초고압변압기 잔고가 3조3,453억원으로 88.1% 증가했습니다.
(LS ELECTRIC 2분기 실적자료, 2026년 6월 30일 기준)
그런데 7월 24일 주가는 202,000원, 전일 대비 -9.62%였습니다.
같은 날 코스피 낙폭(-5.72%)보다 더 깊게 빠졌습니다.
이 회사 자료 안에도 반대쪽 숫자가 있습니다.
부채비율은 172%로 지난해 같은 기간 136%에서 올라갔고, 순차입금은 8,055억원으로 늘었습니다.
초고압변압기 매출은 전분기 대비 -3.7%였습니다.
회사는 수주사업 비중이 커지며 부채비율이 오르는 추세라고 적었습니다.
수주는 쌓이는데 그것을 매출로 바꾸는 속도는 아직 같은 기울기가 아니라는 뜻으로 읽힙니다.
⚠️ 체크 — 목표가가 오른 종목이 그날 더 많이 빠지는 일은 모순이 아닙니다.
12개월을 보는 숫자와 하루를 반영하는 숫자를 나란히 놓았기 때문입니다.
어느 쪽이 옳았는지는 30주차 5거래일 안에 가려지지 않습니다.
███████
🎤 0 5
███████
아직 실적을 내지 않은 동네에서
눈높이가 먼저 내려갔습니다
발표 전 하향의 성격을 가장 순수하게 보여준 곳은 엔터테인먼트 네 회사였습니다.
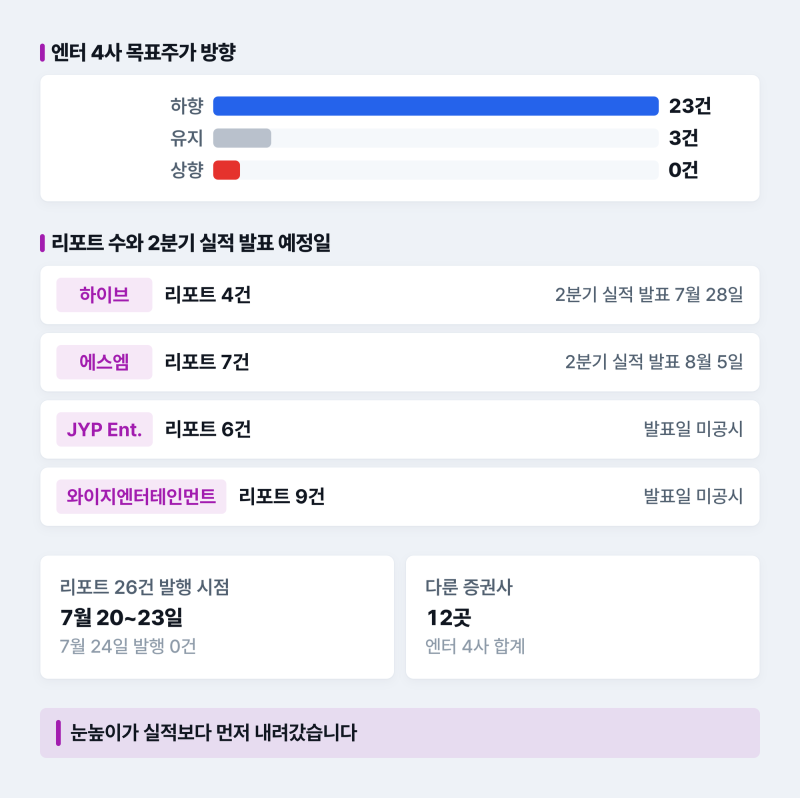
하이브·에스엠·JYP Ent.·와이지엔터테인먼트 리포트는 30주차에 26건 나왔습니다.
목표가를 내린 리포트가 23건, 유지가 3건, 올린 리포트는 없었습니다.
이 종목들을 다룬 12개 증권사가 전원 하향이었습니다.
발행 날짜를 보면 26건 전부가 7월 20일에서 23일 사이입니다.
목표가가 되올라간 7월 24일에는 한 건도 없었습니다.
그럴 수밖에 없는 이유가 있습니다.
네 회사 모두 2분기 실적을 아직 내지 않았습니다.
하이브는 7월 28일,
에스엠은 8월 5일에 발표합니다.
JYP Ent.와 와이지엔터테인먼트는 발표 일정 공시 자체가 아직 없습니다.
(금융감독원 전자공시, 2026년 7월 27일 기준)
리포트 제목은 대부분 하반기를 가리켰습니다.
“하반기 레거시 IP 중심의 실적 모멘텀 본격화”, “하반기부터 IP 갯수가 늘어난다” 같은 문장이 목표가 하향과 같은 리포트 안에 함께 있었습니다.
말은 하반기를 보는데 숫자는 2분기 공백을 반영한 것입니다.
의견이 아니라 숫자에 신중함이 담긴 사례는 가장 많이 다뤄진 종목에서도 나왔습니다.
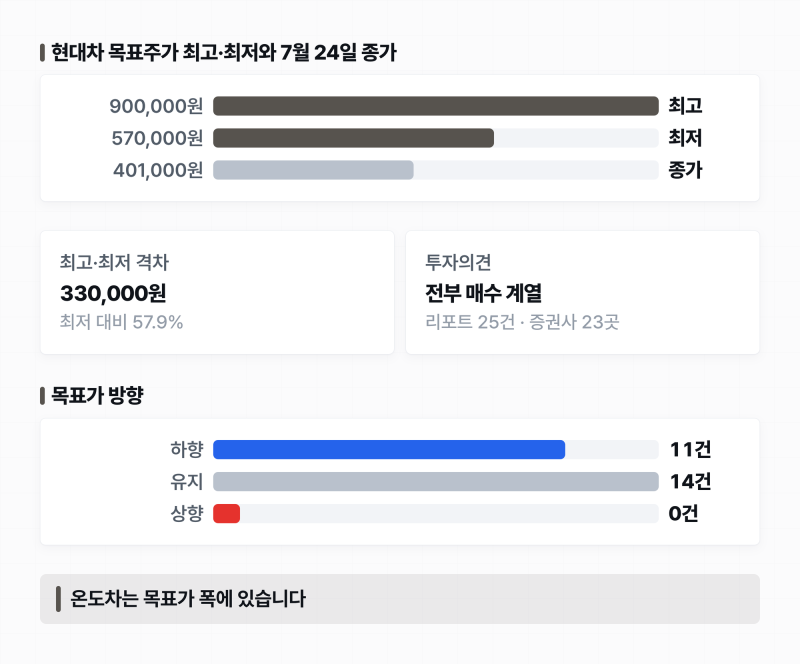
현대차는 30주차에 25건, 23개 증권사가 다뤘습니다.
투자의견은 전부 매수 계열이었습니다. 한 곳도 의견을 낮추지 않았습니다.
그런데 목표주가는 570,000원에서 900,000원까지 벌어져 있습니다.
가장 높은 목표가를 가장 낮은 목표가로 나누면 57.9% 차이입니다.
같은 날 종가는 401,000원이었습니다.
목표가를 내린 리포트는 11건, 유지가 14건, 올린 리포트는 없었습니다.
현대차의 2분기 영업이익은 2조8,509억원으로 지난해 같은 기간보다 20.8% 줄었고, 영업이익률은 5.8%였습니다.
회사는 연간 영업이익률 가이던스 6.3~7.3%는 유지한다고 밝혔습니다.
(금융감독원 전자공시·현대차 보도자료, 2026년 7월 23일)
의견은 하나인데 숫자가 33만원 벌어진 상태입니다.
같은 실적을 놓고도 하반기 회복 속도를 어디까지 인정할지가 하우스마다 달랐다는 뜻으로 읽힙니다.
💡 포인트 — 투자의견은 네 칸 남짓한 등급이라 잘 움직이지 않습니다.
그래서 하우스 사이의 온도차는 의견이 아니라 목표주가의 폭에서 먼저 드러납니다.
리포트를 여러 건 나란히 세워야 보이는 정보가 여기 있습니다.
███████
🔭 0 6
███████
31주차에는
순서가 반대로 놓입니다
30주차가 프리뷰에서 리뷰로 넘어가는 구간이었다면,
31주차는 그 뒤에 남은 이름들이 차례로 숫자를 내놓는 구간입니다.
7월 28일에 하이브가 2분기 실적을 발표합니다.
30주차에 12개 증권사가 목표가를 내려 둔 엔터 네 회사 가운데 첫 번째입니다.
7월 29일에는 SK하이닉스, 7월 30일에는 삼성전자가 확정 실적을 내놓습니다.
30주차 리포트에서 반도체 두 종목은 목표가 변경이 거의 없었던 자리입니다.
같은 날 미국에서는 연준 회의가 7월 28일과 29일에 열립니다.
30주차 마지막 날 낙폭에 얹혔던 변수가 그대로 남아 있습니다.
현대차는 8월 26일 오후 2시, 여의도 콘래드 호텔에서 투자자 설명회를 엽니다.
(금융감독원 전자공시, 2026년 7월 10일 공시)
33만원으로 벌어진 목표가 폭이 좁혀질지는 이 자리에서 나올 설명에 달려 있습니다.
30주차에서 확인된 규칙은 하나였습니다.
리포트의 숫자는 회사에 대한 최종 판단이 아니라 그 시점까지 확인된 정보의 양을 반영합니다.
그래서 발표 전에 내려간 눈높이와 발표 후에 올라간 눈높이는 서로 다른 정보를 담고 있습니다.
31주차에 나올 리포트를 읽을 때는 그것이 발표 전인지 후인지를 먼저 확인하는 편이 정확합니다.
─────
📊 분석 근거
• 대상: 570개의 애널리스트 리포트
• 리포트 발행 날짜: 2026-07-20 ~ 2026-07-24
• 리포트 발행 증권사 (37개): [교보증권, 그로쓰리서치, 다올투자증권, 대신증권, 리딩투자증권, 메리츠증권, 미래에셋증권, 밸류파인더, 부국증권, 삼성증권, 상상인증권, 스몰인사이트리서치, 신영증권, 신한투자증권, 아리스, 아이브이리서치, 에이알씨리서치, 유안타증권, 유진투자증권, 지엘리서치, 키움증권, 하나증권, 한국IR협의회, 한국투자증권, 한양증권, 한화투자증권, 현대차증권, 흥국증권, BNK투자증권, DB증권, DS투자증권, IBK투자증권, KB증권, LS증권, NH투자증권, SK증권, iM증권]
⚠️ 안내 및 유의사항
이 콘텐츠는 AI를 통해 증권사 애널리스트 리포트를 기반으로 분석하고 요약한 자료입니다.
리포트가 작성된 시점과 실제 시장의 움직임은 다를 수 있으므로, 현재 장세를 직접 반영한 내용으로 오해하지 않도록 주의해 주세요.
또한 AI분석 과정에서 정보 해석의 한계나 일부 오류가 포함될 가능성이 있습니다.
이 자료는 시장의 흐름을 이해하기 위한 참고용 정보로만 활용해 주시기 바랍니다.
본 콘텐츠는 특정 종목의 매수·매도 등 투자 행위를 권유하거나 수익을 보장하기 위한 목적이 아닙니다.
모든 투자 결정과 그에 따른 책임은 투자자 본인에게 있습니다.
실제 투자에 앞서 신중히 판단하시고, 필요하다면 전문가의 의견을 함께 참고하시기 바랍니다.